Ein Eigentümer lässt durch einen Gerichtsvollzieher feststellen, dass sein Dach nach einem Sturm eingestürzt ist. Die Fotos sind eindeutig, ein statisches Gutachten bestätigt die Gefahr. Er reicht seinen Antrag auf Grundsteuererlass ein.
Die Antwort der Finanzverwaltung: Der Schaden sei im März eingetreten, das Haus hätte also von Januar bis März bewohnt werden können. Daher erstrecke sich der unfreiwillige Leerstand nicht über das gesamte Jahr. Eine solche Ablehnung, die nicht auf dem Zustand der Immobilie, sondern auf der Dauer ihrer Unbewohnbarkeit beruht, wird jedes Jahr Eigentümern zum Verhängnis, die glaubten, einen überzeugenden Antrag eingereicht zu haben.
Die eigentliche Schwierigkeit liegt nicht darin, die Schäden vor Ort nachzuweisen. Entscheidend ist vielmehr, einen unfreiwilligen Leerstand über einen ausreichend langen Zeitraum zu belegen, um die beantragte Befreiung oder den Erlass zu rechtfertigen.
Streit um die Dauer der Unbewohnbarkeit: Darum geht es bei der Finanzverwaltung
Die Finanzverwaltung unterscheidet zwei Fälle. Zum einen eine Immobilie, die am 1. Januar des Steuerjahres unbewohnbar ist und für die ein anteiliger Erlass der Grundsteuer entsprechend der Dauer des Leerstands gewährt werden kann. Zum anderen eine Immobilie, die erst im Laufe des Jahres unbewohnbar wird. In diesem Fall gilt der Erlass erst ab dem ersten Tag des Monats, der auf den Schaden oder den Beginn der Arbeiten folgt.
Der Haken: Der Sachbearbeiter prüft nicht nur Fotos von rissigen Wänden. Er kontrolliert auch, ob der Eigentümer nachweisen kann, dass die Immobilie mindestens drei Monate in Folge weder bewohnt noch vermietet werden konnte und der Leerstand nicht freiwillig war.
Ablehnungen sind häufig, wenn der Eigentümer zwar ein datiertes technisches Gutachten vorlegt, aber keine Belege für den Zeitraum vor oder nach der Begutachtung. Die Finanzverwaltung wertet das Schweigen dann als fehlenden Nachweis, nicht als Bestätigung. Um nachzuweisen, dass ein Haus unbewohnbar ist, muss der zeitliche Ablauf dokumentiert werden – eine Momentaufnahme des Zustands reicht nicht aus.
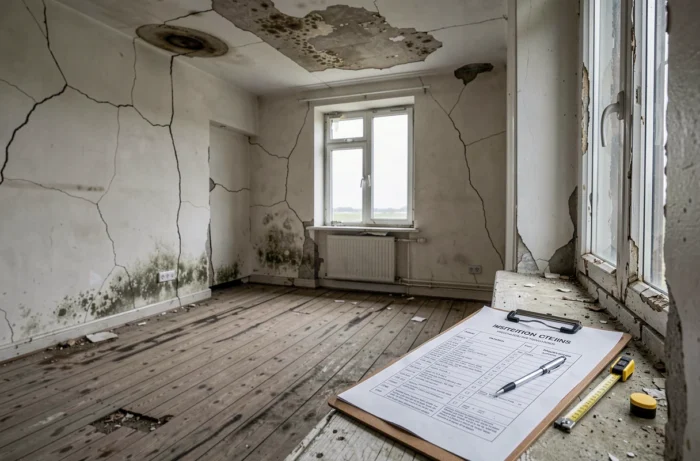
Nachweise für ein unbewohnbares Haus: Auf diese Belege kommt es an
Nicht alle Nachweise haben dasselbe Gewicht. Ein Schreiben des Bürgermeisters, in dem auf eine unmittelbar drohende Gefahr hingewiesen wird, wiegt schwerer als eine eidesstattliche Erklärung. Ein Gerichtsvollzieherprotokoll mit Fotos und Zeitstempel ist aussagekräftiger als eine einfache Sammlung von Handyfotos.
Diese Belege stärken einen Antrag konkret:
- Eine von der Gemeinde erlassene Gefahren- oder Unbewohnbarkeitsverfügung. Sie ist für die Finanzverwaltung besonders schwer anzufechten, da sie von einer Behörde stammt.
- Strom- und Gasrechnungen, die eine vollständige Verbrauchsflaute über mehrere Monate belegen und damit bestätigen, dass die Immobilie tatsächlich unbewohnt war.
- Ein statisches Gutachten oder ein datiertes Gerichtsvollzieherprotokoll, in dem die Schäden detailliert aufgeführt sind (eingestürztes Dach, abgesackter Fußboden, außer Betrieb befindliche Elektroinstallation).
- Kostenvoranschläge oder Rechnungen für Instandsetzungsarbeiten, aus denen Art und zeitlicher Verlauf der erforderlichen Reparaturen hervorgehen.
- Versicherungsbescheinigungen, in denen ein Schaden aufgeführt ist, durch den die Immobilie unbewohnbar wurde.
Entscheidend ist, dass die Datumsangaben in den verschiedenen Belegen zusammenpassen. Ein Gerichtsvollzieherprotokoll vom Juni, eine Handwerkerrechnung vom September und Verbrauchsnachweise mit null Verbrauch von März bis Dezember ergeben ein stimmiges Gesamtbild, das die Finanzverwaltung nur schwer entkräften kann.
Grundsteuer und Steuer auf leer stehende Wohnungen: zwei Anträge, unterschiedliche Nachweisanforderungen
Der Erlass der Grundsteuer wird häufig mit der Befreiung von der Steuer auf leer stehende Wohnungen verwechselt. Beide können dieselbe Immobilie betreffen, doch die Nachweisanforderungen unterscheiden sich.
Grundsteuererlass für ein unbewohnbares Haus
Der Eigentümer muss nachweisen, dass die Immobilie nicht genutzt werden kann – weder zum Wohnen noch zur Vermietung – und dass dieser Zustand auf ein Ereignis zurückzuführen ist, das außerhalb seiner Kontrolle liegt. Die Finanzverwaltung prüft, ob der Eigentümer die Immobilie nicht absichtlich verfallen ließ, um der Steuer zu entgehen. Eine lange vernachlässigte Instandhaltung ohne jegliche Bemühungen um eine Wiederherstellung wirkt sich nachteilig auf den Antrag aus.
Der Antrag ist zusammen mit den Nachweisen bis zum 31. Dezember des Jahres nach dem Jahr der Steuerfestsetzung beim zuständigen Grundsteueramt einzureichen.
Befreiung von der Steuer auf leer stehende Wohnungen
Für die TLV oder THLV muss der Leerstand unfreiwillig sein. Eine Immobilie kann wegen ihres Zustands von der Steuer befreit werden. Der Eigentümer muss jedoch nachweisen, dass sie nur durch Arbeiten wieder bewohnbar gemacht werden könnte, deren Kosten im Verhältnis zum Immobilienwert erheblich sind.
Erfolglose Makleraufträge oder unbeantwortete Immobilienanzeigen können den Antrag ergänzen, reichen aber allein nicht aus, wenn die Immobilie tatsächlich bewohnbar ist.
Steuerantrag für eine unbewohnbare Immobilie: Diese Fehler führen zur Ablehnung
In abgelehnten Anträgen treten bestimmte Fehler immer wieder auf.
Der erste: Der Antrag wird eingereicht, ohne den genauen Zeitraum der Unbewohnbarkeit anzugeben. Wer schreibt: „Mein Haus ist seit Beginn der Arbeiten unbewohnbar“, ohne konkrete Daten zu nennen, überlässt es der Finanzverwaltung, den maßgeblichen Zeitraum selbst festzulegen – oft zum eigenen Nachteil.
Der zweite: Es werden ausschließlich Fotos und keine Belege von Dritten vorgelegt. Private Fotos beweisen weder das tatsächliche Aufnahmedatum noch das technische Ausmaß der Schäden. Ein Sachverständigengutachten oder ein Gerichtsvollzieherprotokoll macht die Tatsachen überprüfbar.
Der dritte: Arbeiten zur Verbesserung werden mit Arbeiten verwechselt, die zur Wiederherstellung der Bewohnbarkeit erforderlich sind. Eine energetische Sanierung oder ein Anbau macht eine Immobilie im steuerlichen Sinne nicht unbewohnbar. Die Finanzverwaltung unterscheidet klar zwischen Arbeiten, die jede Nutzung unmöglich machen (Sanierung der Tragkonstruktion, vollständige Erneuerung des Dachs), und solchen, die eine ansonsten funktionsfähige Immobilie verbessern.
Der überzeugendste Antrag kombiniert ein Dokument einer Behörde (Verfügung, Gutachten eines anerkannten Sachverständigen), Verbrauchsnachweise als Beleg für den Leerstand und eine genaue Chronologie, die den Schaden oder die Arbeiten mit dem angegebenen Leerstandszeitraum verknüpft. Fehlt dieser zeitliche Zusammenhang, kann selbst eine objektiv stark heruntergekommene Immobilie weiterhin besteuert werden.