Un proprietario fa constatare da un ufficiale giudiziario che il tetto della sua casa è crollato dopo una tempesta. Le foto sono inequivocabili e la perizia strutturale conferma la pericolosità dell’edificio. Presenta quindi una richiesta di sgravio dell’imposta fondiaria.
La risposta dell’amministrazione fiscale: il sinistro risale a marzo e la casa avrebbe potuto essere abitata da gennaio a marzo, quindi la vacanza involontaria non copre l’intero anno. Questo tipo di rifiuto, basato non sulle condizioni dell’alloggio ma sulla durata della sua inabitabilità, mette ogni anno in difficoltà proprietari convinti di avere un dossier solido.
La vera difficoltà non sta nel dimostrare materialmente il deterioramento dell’immobile, ma nel provare che si è trattato di una vacanza subita per un periodo sufficientemente lungo da giustificare l’esenzione o lo sgravio richiesto.
Durata dell’inabitabilità contestata dal fisco: il vero terreno di scontro
L’amministrazione fiscale distingue due situazioni. Da un lato, un alloggio inabitabile al 1° gennaio dell’anno d’imposta, che può dare diritto a uno sgravio dell’imposta fondiaria proporzionale al periodo di mancata occupazione. Dall’altro, un alloggio diventato inabitabile nel corso dell’anno, per il quale lo sgravio decorre solo dal primo giorno del mese successivo al sinistro o all’inizio dei lavori.
Il problema è che il funzionario incaricato dei controlli non si limita a guardare le foto delle pareti crepate. Verifica se il proprietario può dimostrare che l’impossibilità di abitare o affittare l’immobile è durata almeno tre mesi consecutivi e che la vacanza non è stata una scelta volontaria.
Capita spesso che le richieste vengano respinte quando il proprietario presenta una perizia tecnica datata, ma non fornisce alcun elemento relativo al periodo precedente o successivo all’accertamento. L’amministrazione interpreta allora il silenzio come mancanza di prove, non come una conferma. Per dimostrare che una casa è inabitabile, occorre documentare una cronologia, non limitarsi a una fotografia statica delle condizioni dell’immobile.
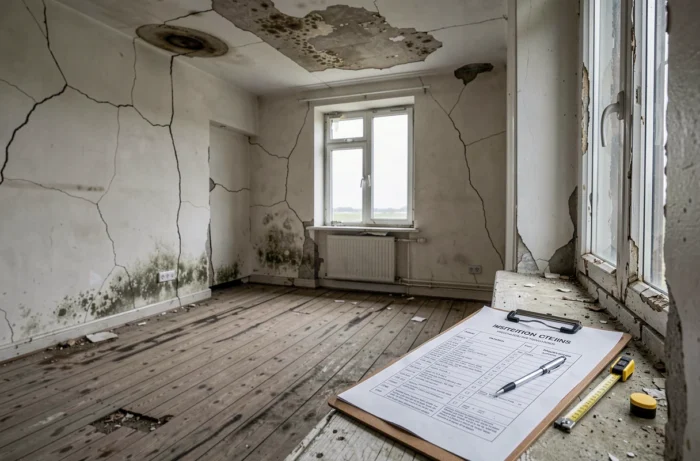
Dossier di prove per una casa inabitabile: i documenti che contano davvero
Non tutti i documenti giustificativi hanno lo stesso valore. Una comunicazione del sindaco che segnala un pericolo imminente vale più di una dichiarazione sostitutiva. Un verbale redatto da un ufficiale giudiziario con foto datate ha più peso di un semplice album di immagini scattate con il telefono.
Ecco i documenti che possono rafforzare concretamente una richiesta:
- Un’ordinanza di pericolo o di insalubrità emessa dal comune, la prova più difficile da contestare per l’amministrazione, poiché proviene da un’autorità pubblica.
- Le bollette dei consumi energetici (elettricità, gas) che attestano una totale assenza di consumi per diversi mesi, confermando che l’alloggio è rimasto effettivamente disabitato.
- Una perizia strutturale o un verbale di constatazione redatto da un ufficiale giudiziario, datato e dettagliato, che descriva i danni (tetto crollato, pavimento ceduto, impianto elettrico fuori uso).
- Preventivi o fatture dei lavori di ripristino, che documentino la natura degli interventi necessari e la loro durata.
- Attestazioni assicurative che menzionino un sinistro che ha reso l’alloggio inabitabile.
La coerenza tra le date dei diversi documenti è determinante. Un verbale di constatazione di giugno, una fattura dei lavori di settembre e le bollette con consumi pari a zero da marzo a dicembre costituiscono un insieme di prove che l’amministrazione difficilmente può ignorare.
Imposta fondiaria e imposta sugli alloggi sfitti: due richieste, due criteri di prova
Spesso si confondono lo sgravio dell’imposta fondiaria e l’esenzione dall’imposta sugli alloggi sfitti. Entrambe possono riguardare lo stesso immobile, ma i criteri di prova sono diversi.
Sgravio dell’imposta fondiaria per una casa inabitabile
Il proprietario deve dimostrare che l’alloggio non è utilizzabile, né abitabile né affittabile, e che la situazione è dovuta a un evento indipendente dalla sua volontà. L’amministrazione verifica che il proprietario non abbia lasciato deteriorare volontariamente l’immobile per sottrarsi al pagamento dell’imposta. La mancanza di manutenzione protratta nel tempo, senza alcun intervento di ripristino, gioca a sfavore del richiedente.
La richiesta va presentata al centro delle imposte fondiarie, allegando i documenti giustificativi, entro il 31 dicembre dell’anno successivo a quello in cui l’imposta è stata iscritta a ruolo.
Esenzione dall’imposta sugli alloggi sfitti
Per la TLV o la THLV, la vacanza deve essere involontaria. Un alloggio inabitabile a causa delle sue condizioni può essere esentato, ma il proprietario deve dimostrare che non è possibile renderlo abitabile senza sostenere lavori il cui costo superi una soglia significativa rispetto al valore dell’immobile.
Gli incarichi di gestione locativa rimasti senza esito o gli annunci immobiliari senza risposta possono completare il dossier, ma non sono sufficienti da soli se l’alloggio è materialmente abitabile.
Richiesta fiscale per un alloggio inabitabile: gli errori che fanno respingere il dossier
Alcuni errori ricorrono sistematicamente nei dossier respinti.
Il primo: presentare la richiesta senza indicare il periodo preciso di inabitabilità. Scrivere «la mia casa è inabitabile da quando sono iniziati i lavori» senza specificare le date significa lasciare che sia l’amministrazione a stabilire la durata riconosciuta, spesso a vostro svantaggio.
Il secondo: fornire solo fotografie, senza alcun documento di terzi. Le immagini personali non dimostrano né la data effettiva dello scatto né la gravità tecnica dei danni. Una perizia o un verbale redatto da un ufficiale giudiziario inserisce i fatti in un quadro verificabile.
Il terzo: confondere i lavori di miglioramento con quelli necessari per rendere l’alloggio nuovamente abitabile. Un intervento di riqualificazione energetica o di ampliamento non rende l’alloggio inabitabile ai fini fiscali. L’amministrazione distingue nettamente i lavori che impediscono qualsiasi occupazione (interventi strutturali, rifacimento completo del tetto) da quelli che migliorano un alloggio comunque funzionale.
Il dossier più solido combina un documento di un’autorità pubblica (ordinanza, perizia di un esperto abilitato), le bollette che attestano la mancata occupazione e una cronologia precisa che colleghi il sinistro o i lavori al periodo di vacanza dichiarato. Senza questa coerenza temporale, anche un alloggio oggettivamente fatiscente può continuare a essere tassato.