Un propietario hace constatar por un agente judicial que el tejado se ha derrumbado tras una tormenta. Las fotos son contundentes y el informe técnico confirma que existe peligro. Presenta una reclamación para obtener una reducción del impuesto sobre bienes inmuebles.
Respuesta de la Administración tributaria: el siniestro se produjo en marzo y la casa podría haber estado ocupada de enero a marzo, por lo que la desocupación involuntaria no abarca todo el año. Este tipo de denegación, basada no en el estado de la vivienda, sino en el tiempo que ha permanecido inhabitable, cada año deja atrapados a propietarios que creían tener un expediente sólido.
La verdadera dificultad no está en demostrar materialmente el deterioro, sino en acreditar una desocupación involuntaria durante un periodo suficiente para justificar la exención o la reducción solicitada.
La duración de la inhabitabilidad, en disputa con Hacienda: el verdadero campo de batalla
La Administración tributaria distingue dos situaciones. Por un lado, una vivienda inhabitable a 1 de enero del año de imposición, que puede dar derecho a una reducción del impuesto sobre bienes inmuebles proporcional al periodo de desocupación. Por otro, una vivienda que pasa a ser inhabitable durante el año, en cuyo caso la reducción se aplica a partir del primer día del mes siguiente al siniestro o al inicio de las obras.
La trampa está en que el inspector no se fija únicamente en las fotos de las paredes agrietadas. Comprueba si el propietario puede demostrar que la imposibilidad de habitar o alquilar la vivienda se prolongó durante al menos tres meses consecutivos y que la desocupación no fue voluntaria.
Es frecuente que se denieguen las solicitudes cuando el propietario aporta un informe técnico fechado, pero no presenta ninguna prueba sobre el periodo anterior o posterior a la inspección. La Administración interpreta entonces el silencio como falta de pruebas, no como una confirmación. Para demostrar que una casa es inhabitable, hay que documentar una cronología, no limitarse a describir su estado en un momento concreto.
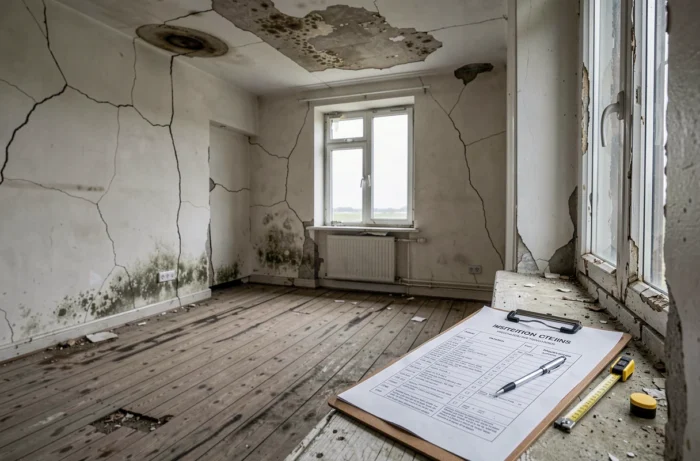
Expediente de pruebas para una casa inhabitable: los documentos que realmente cuentan
No todos los justificantes tienen el mismo valor. Una notificación del alcalde que advierte de un peligro inminente tiene más peso que una declaración jurada. Un acta de un agente judicial con fotos fechadas tiene más valor que un simple álbum de imágenes tomadas con el móvil.
Estos son los documentos que refuerzan de forma concreta una reclamación:
- Una orden municipal por peligro o insalubridad, que constituye la prueba más difícil de rebatir para la Administración, ya que procede de una autoridad pública.
- Facturas de consumo energético (electricidad, gas) que demuestren una ausencia total de consumo durante varios meses, lo que corrobora que la vivienda estuvo efectivamente desocupada.
- Un informe técnico sobre la estructura o un acta de inspección de un agente judicial, fechado y con detalles de los daños (tejado derrumbado, suelo hundido, instalación eléctrica fuera de servicio).
- Presupuestos o facturas de las obras de reparación, que documenten la naturaleza de los trabajos necesarios y su duración.
- Certificados del seguro que mencionen un siniestro que haya dejado la vivienda inhabitable.
La coherencia entre las fechas de los distintos documentos es determinante. Un acta de inspección de junio, una factura de las obras de septiembre y recibos que acrediten un consumo nulo de marzo a diciembre forman un conjunto de pruebas que a la Administración le resulta difícil descartar.
Impuesto sobre bienes inmuebles e impuesto sobre viviendas vacías: dos reclamaciones, dos criterios de prueba
A menudo se confunden la reducción del impuesto sobre bienes inmuebles y la exención del impuesto sobre viviendas vacías. Ambas pueden aplicarse al mismo inmueble, pero los criterios de prueba son distintos.
Reducción del impuesto sobre bienes inmuebles por una casa inhabitable
El propietario debe demostrar que la vivienda no se puede utilizar —ni habitar ni alquilar— y que esta situación se debe a un hecho ajeno a su voluntad. La Administración comprueba que el propietario no haya dejado que el inmueble se deteriorara deliberadamente para eludir el impuesto. La falta de mantenimiento prolongada, sin ninguna medida para reparar la vivienda, juega en contra del solicitante.
La reclamación debe presentarse ante el centro de impuestos sobre bienes inmuebles, junto con los justificantes, antes del 31 de diciembre del año siguiente al de la emisión del recibo de pago.
Exención del impuesto sobre viviendas vacías
Para el TLV o el THLV, la desocupación debe ser involuntaria. Una vivienda inhabitable debido a su estado puede quedar exenta, pero el propietario debe demostrar que no es posible hacerla habitable sin realizar obras cuyo coste supere un umbral significativo en relación con el valor del inmueble.
Los encargos de gestión del alquiler que no hayan dado resultado o los anuncios inmobiliarios sin respuesta pueden completar el expediente, pero no bastan por sí solos si la vivienda se puede ocupar materialmente.
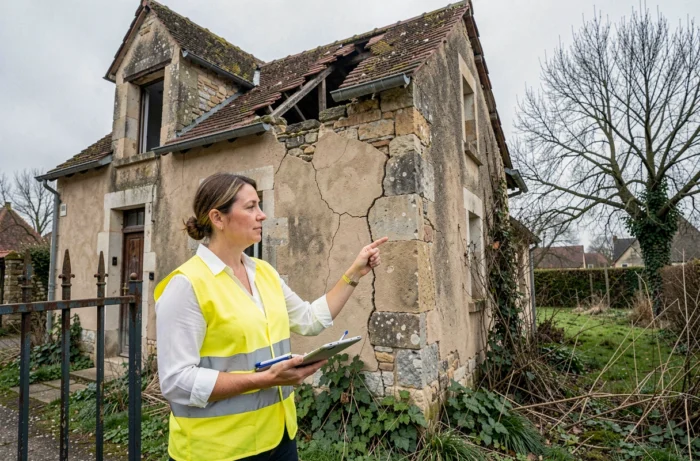
Reclamación fiscal por una vivienda inhabitable: errores que hacen fracasar el expediente
En los expedientes denegados se repiten sistemáticamente algunos errores.
El primero: presentar la reclamación sin indicar el periodo exacto de inhabitabilidad. Escribir «mi casa es inhabitable desde que empezaron las obras» sin precisar las fechas equivale a dejar que la Administración determine por su cuenta el periodo que tendrá en cuenta, a menudo en perjuicio del propietario.
El segundo: aportar únicamente fotos, sin ningún documento de terceros. Las imágenes personales no demuestran ni la fecha real en que se tomaron ni la gravedad técnica de los daños. Un informe pericial o un acta de un agente judicial sitúan los hechos en un marco verificable.
El tercero: confundir las obras de mejora con las obras necesarias para que la vivienda vuelva a ser habitable. Una reforma para mejorar la eficiencia energética o ampliar la vivienda no la convierte en inhabitable a efectos fiscales. La Administración distingue claramente entre las obras que impiden cualquier ocupación (reparación de la estructura, renovación integral del tejado) y las que mejoran una vivienda que, por lo demás, sigue siendo funcional.
El expediente más sólido combina un documento de una autoridad pública (orden municipal, informe de un perito acreditado), recibos que acrediten la desocupación y una cronología precisa que vincule el siniestro o las obras con el periodo de desocupación declarado. Sin esta coherencia temporal, incluso una vivienda objetivamente deteriorada puede seguir sujeta al impuesto.