Um proprietário pede a um oficial de justiça que constate o desabamento do telhado após uma tempestade. As fotografias são contundentes, e o relatório técnico confirma que há perigo. Ele apresenta um pedido de redução do imposto predial.
A resposta da administração fiscal: o sinistro ocorreu em março, e a casa poderia ter sido ocupada de janeiro a março; portanto, a desocupação involuntária não abrange o ano inteiro. Esse tipo de recusa, baseada não no estado do imóvel, mas no período em que esteve inabitável, acaba todos os anos por prejudicar proprietários que acreditavam ter um processo bem fundamentado.
A verdadeira dificuldade não está em comprovar materialmente a degradação. Está em demonstrar uma desocupação involuntária durante um período suficientemente longo para justificar a isenção ou a redução solicitada.
Período de inabitabilidade contestado pelo fisco: o verdadeiro campo de batalha
A administração fiscal distingue duas situações. Por um lado, um imóvel inabitável em 1º de janeiro do ano de tributação, que pode dar direito a uma redução do imposto predial proporcional ao período de desocupação. Por outro, um imóvel que se torna inabitável durante o ano, caso em que a redução só se aplica a partir do primeiro dia do mês seguinte ao sinistro ou ao início das obras.
A armadilha é que o agente fiscal não analisa apenas fotografias de paredes rachadas. Ele verifica se o proprietário consegue provar que a impossibilidade de morar no imóvel ou de alugá-lo durou pelo menos três meses consecutivos e que a desocupação não foi uma escolha.
É comum haver indeferimentos quando o proprietário apresenta um relatório técnico datado, mas não fornece nenhum elemento sobre o período anterior ou posterior à vistoria. A administração interpreta então o silêncio como falta de provas, e não como confirmação. Para provar que uma casa é inabitável, é preciso documentar uma cronologia, e não apenas apresentar um retrato estático do estado do imóvel.
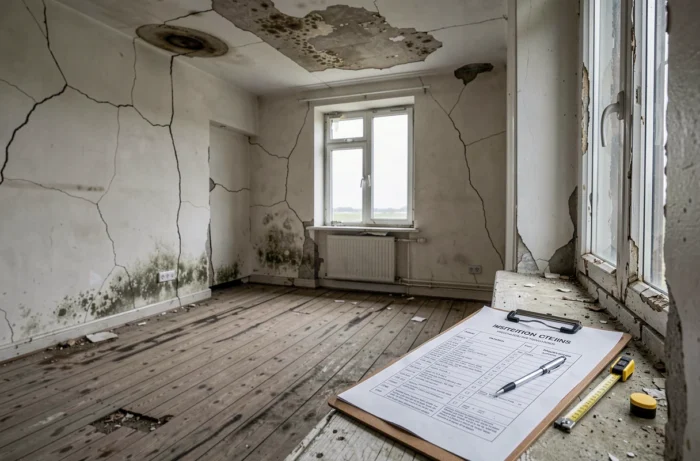
Processo de provas para uma casa inabitável: os documentos que realmente contam
Nem todos os comprovantes têm o mesmo peso. Uma notificação do prefeito indicando perigo iminente vale mais do que uma declaração sob compromisso de honra. Um auto de constatação lavrado por oficial de justiça, com fotografias datadas, tem mais peso do que um simples álbum de imagens feitas com o celular.
Veja os documentos que reforçam concretamente um pedido:
- Uma ordem municipal de interdição por risco ou insalubridade, que constitui a prova mais difícil de contestar pela administração, por ser emitida por uma autoridade pública.
- Faturas de consumo de energia (eletricidade, gás) que demonstrem uma ausência total de consumo durante vários meses, corroborando que o imóvel ficou efetivamente desocupado.
- Um relatório de avaliação estrutural ou um auto de constatação lavrado por oficial de justiça, datado e com a descrição detalhada dos danos (telhado desabado, piso cedido, instalação elétrica fora de serviço).
- Orçamentos ou faturas das obras de recuperação, que documentem a natureza dos reparos necessários e sua duração.
- Declarações da seguradora mencionando um sinistro que tornou o imóvel impróprio para habitação.
A coerência entre as datas dos diferentes documentos é determinante. Um auto de constatação de junho, uma fatura de obras de setembro e registros de consumo zerado de março a dezembro formam um conjunto de provas que a administração terá dificuldade para descartar.
Imposto predial e imposto sobre imóveis desocupados: dois pedidos, dois critérios de prova
É comum confundir a redução do imposto predial com a isenção do imposto sobre imóveis desocupados. As duas medidas podem se aplicar ao mesmo imóvel, mas os critérios de prova são diferentes.
Redução do imposto predial para casa inabitável
O proprietário deve demonstrar que o imóvel não pode ser utilizado — nem habitado, nem alugado — e que essa situação decorre de um acontecimento alheio à sua vontade. A administração verifica se o proprietário não deixou o imóvel se deteriorar deliberadamente para escapar do imposto. A falta de manutenção prolongada, sem qualquer iniciativa para recuperar o imóvel, prejudica o pedido.
O pedido deve ser apresentado ao centro de impostos prediais, acompanhado dos documentos comprobatórios, até 31 de dezembro do ano seguinte àquele em que o imposto foi lançado.
Isenção do imposto sobre imóveis desocupados
Para a TLV ou a THLV, a desocupação deve ser involuntária. Um imóvel inabitável devido ao seu estado pode ser isento, mas o proprietário deve provar que não é possível torná-lo habitável sem realizar obras cujo custo ultrapasse um patamar significativo em relação ao valor do imóvel.
Contratos de administração de aluguel sem resultado ou anúncios imobiliários sem resposta podem complementar o processo, mas não são suficientes por si só se o imóvel puder ser ocupado do ponto de vista material.
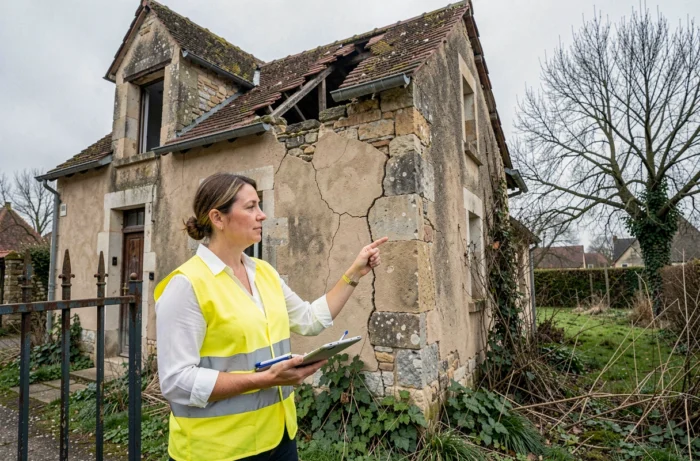
Pedido fiscal por imóvel inabitável: erros que levam ao indeferimento
Alguns erros se repetem sistematicamente nos pedidos indeferidos.
O primeiro: apresentar o pedido sem indicar o período exato de inabitabilidade. Escrever “minha casa está inabitável desde o início das obras”, sem especificar as datas, significa deixar que a administração determine por conta própria o período considerado, muitas vezes em seu desfavor.
O segundo: apresentar apenas fotografias, sem nenhum documento de terceiros. Imagens pessoais não comprovam a data em que foram tiradas nem a gravidade técnica dos danos. Um relatório pericial ou um auto de constatação lavrado por oficial de justiça enquadra os fatos em um contexto verificável.
O terceiro: confundir obras de melhoria com obras para tornar o imóvel habitável. Uma reforma para melhorar a eficiência energética ou ampliar o imóvel não o torna inabitável para fins fiscais. A administração distingue claramente as obras que impedem qualquer ocupação (reparos estruturais, substituição completa do telhado) daquelas que melhoram um imóvel que, de resto, continua funcional.
O processo mais sólido reúne um documento de uma autoridade pública (ordem municipal, relatório de perito credenciado), registros de consumo que comprovem a desocupação e uma cronologia precisa que relacione o sinistro ou as obras ao período de desocupação declarado. Sem essa coerência temporal, até mesmo um imóvel objetivamente degradado pode continuar sujeito à tributação.