Un propriétaire fait constater par huissier que sa toiture s’est effondrée après une tempête. Les photos sont accablantes, le diagnostic structure confirme un danger. Il dépose sa réclamation pour dégrèvement de taxe foncière.
Réponse de l’administration fiscale : le sinistre date de mars, la maison aurait pu être occupée de janvier à mars, donc la vacance involontaire ne couvre pas l’année entière. Ce type de refus, fondé non pas sur l’état du logement mais sur la durée de son inhabitabilité, piège chaque année des propriétaires qui pensaient avoir un dossier solide.
La difficulté réelle ne réside pas dans la preuve matérielle de la dégradation. Elle se situe dans la démonstration d’une vacance subie sur une période suffisante pour justifier l’exonération ou le dégrèvement demandé.
Durée d’inhabitabilité contestée par les impôts : le vrai terrain de bataille
L’administration fiscale distingue deux situations. D’un côté, un logement inhabitable au 1er janvier de l’année d’imposition, qui peut ouvrir droit à un dégrèvement de taxe foncière proportionnel à la durée d’inoccupation. De l’autre, un logement devenu inhabitable en cours d’année, où le dégrèvement ne court qu’à partir du premier jour du mois suivant le sinistre ou le début des travaux.
Le piège, c’est que l’agent vérificateur ne regarde pas uniquement les photos de murs fissurés. Il vérifie si le propriétaire peut prouver que l’impossibilité d’habiter ou de louer a duré au moins trois mois consécutifs, et que cette vacance ne résulte pas d’un choix.
On observe fréquemment des rejets quand le propriétaire produit un diagnostic technique daté mais ne fournit aucun élément sur la période antérieure ou postérieure au constat. L’administration interprète alors le silence comme une absence de preuve, pas comme une confirmation. Pour prouver qu’une maison est inhabitable, il faut documenter une chronologie, pas seulement un état des lieux figé.
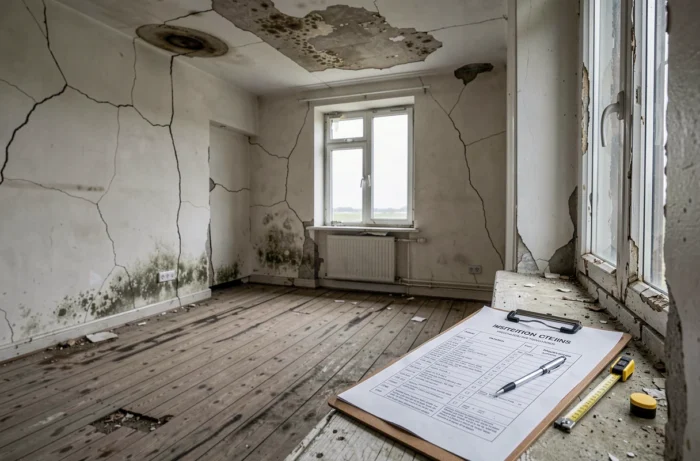
Dossier de preuves pour maison inhabitable : les pièces qui pèsent vraiment
Tous les justificatifs n’ont pas le même poids. Un courrier du maire signalant un péril imminent vaut davantage qu’une déclaration sur l’honneur. Un constat d’huissier avec photos horodatées pèse plus qu’un simple album de clichés pris au téléphone.
Voici les pièces qui renforcent concrètement un dossier de réclamation :
- Un arrêté de péril ou d’insalubrité pris par la mairie, qui constitue la preuve la plus difficile à contester pour l’administration puisqu’il émane d’une autorité publique.
- Des factures de consommation d’énergie (électricité, gaz) montrant une absence totale de consommation sur plusieurs mois, ce qui corrobore l’inoccupation effective du logement.
- Un rapport de diagnostic structure ou un procès-verbal de constat d’huissier, daté et détaillant les désordres (toiture effondrée, plancher affaissé, réseau électrique hors service).
- Des devis ou factures de travaux de remise en état, qui documentent la nature des réparations nécessaires et leur étalement dans le temps.
- Des attestations d’assurance mentionnant un sinistre ayant rendu le logement impropre à l’habitation.
La cohérence entre les dates des différentes pièces est déterminante. Un constat d’huissier de juin, une facture de travaux de septembre et des relevés de consommation à zéro de mars à décembre forment un faisceau que l’administration peine à écarter.
Taxe foncière et taxe sur les logements vacants : deux réclamations, deux logiques de preuve
On confond souvent le dégrèvement de taxe foncière et l’exonération de taxe sur les logements vacants. Les deux peuvent concerner le même bien, mais les critères de preuve diffèrent.
Dégrèvement de taxe foncière pour maison inhabitable
Le propriétaire doit démontrer que le logement est inexploitable – ni habitable, ni louable – et que cette situation résulte d’un événement indépendant de sa volonté. L’administration vérifie que le propriétaire n’a pas laissé le bien se dégrader volontairement pour échapper à l’impôt. Un défaut d’entretien prolongé sans aucune démarche de remise en état joue contre le demandeur.
La réclamation se dépose auprès du centre des impôts fonciers, accompagnée des pièces justificatives, avant le 31 décembre de l’année suivant celle de la mise en recouvrement.
Exonération de taxe sur les logements vacants
Pour la TLV ou la THLV, la vacance doit être involontaire. Un logement inhabitable en raison de son état peut en être exonéré, mais le propriétaire doit prouver qu’il ne peut pas être rendu habitable sans engager des travaux dont le coût dépasse un niveau significatif par rapport à la valeur du bien.
Des mandats de gestion locative restés sans résultat ou des annonces immobilières sans réponse viennent compléter le dossier, mais ne suffisent pas seuls si le logement est matériellement occupable.
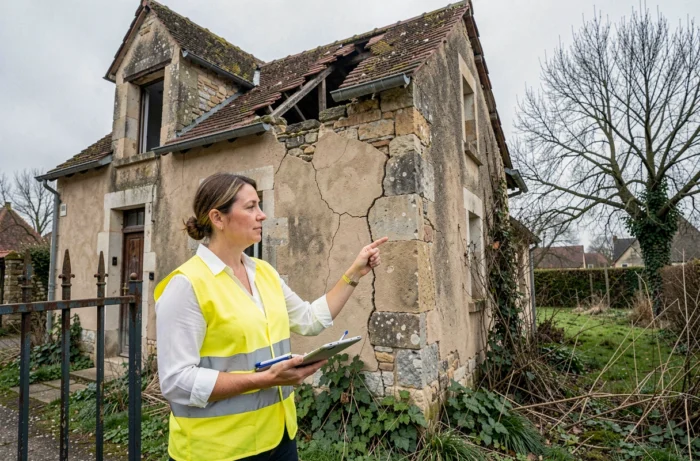
Réclamation fiscale pour logement inhabitable : erreurs qui font échouer le dossier
Certaines erreurs reviennent systématiquement dans les dossiers rejetés.
La première : déposer la réclamation sans indiquer la période précise d’inhabitabilité. Écrire « ma maison est inhabitable depuis les travaux » sans borner les dates revient à laisser l’administration fixer elle-même la durée retenue, souvent à votre désavantage.
La deuxième : ne fournir que des photos sans aucun document tiers. Les clichés personnels ne prouvent ni la date réelle de prise de vue ni l’ampleur technique des désordres. Un rapport d’expert ou un constat d’huissier ancre les faits dans un cadre vérifiable.
La troisième : confondre travaux d’amélioration et travaux de remise en habitabilité. Un chantier de rénovation énergétique ou d’agrandissement ne rend pas le logement inhabitable au sens fiscal. L’administration distingue nettement les travaux qui empêchent toute occupation (reprise de structure, réfection complète de toiture) de ceux qui améliorent un logement par ailleurs fonctionnel.
Le dossier le plus solide combine un document d’autorité publique (arrêté, rapport d’expert agréé), des relevés de consommation attestant l’inoccupation, et une chronologie précise reliant le sinistre ou les travaux à la période de vacance déclarée. Sans cette cohérence temporelle, même un logement objectivement délabré peut rester taxé.